Coût de la Vie 2026 : Tendances Majeures et Impact sur les Ménages Français
Le coût de la vie en 2026 sera marqué par des évolutions significatives. Cet article explore les trois tendances majeures – inflation persistante, flambée des prix de l'énergie et crise du logement – qui impacteront directement le pouvoir d'achat des ménages français, offrant des perspectives et des conseils pour s'adapter.
Par: Matheus Neiva le 25 septembre 2026
Le Coût de la Vie en 2026 : 3 Tendances Majeures Impactant le Pouvoir d’Achat des Ménages Français
Alors que nous avançons vers le milieu de la décennie, la question du coût de la vie en 2026 devient de plus en plus prégnante pour les ménages français. Les années récentes ont été marquées par des bouleversements économiques sans précédent, et il est crucial d’anticiper les tendances qui façonneront notre quotidien et notre capacité à consommer. Cet article se propose d’explorer trois facteurs déterminants qui impacteront directement le pouvoir d’achat des Français en 2026 : l’inflation persistante, la flambée des prix de l’énergie, et la crise structurelle du logement. Comprendre ces dynamiques est essentiel pour s’y préparer et, dans la mesure du possible, adapter ses stratégies financières personnelles.
Le pouvoir d’achat est au cœur des préoccupations des Français. Chaque dépense, qu’elle soit contrainte (logement, énergie, alimentation) ou discrétionnaire (loisirs, vacances), est scrutée à la loupe. En 2026, cette vigilance sera plus que jamais nécessaire. Les experts économiques s’accordent à dire que l’environnement restera volatil, avec des pressions haussières sur de nombreux postes de dépenses. Analysons en détail ces trois piliers qui définiront le coût vie 2026.
1. L’Inflation Persistante : Un Phénomène Structurel en 2026 ?
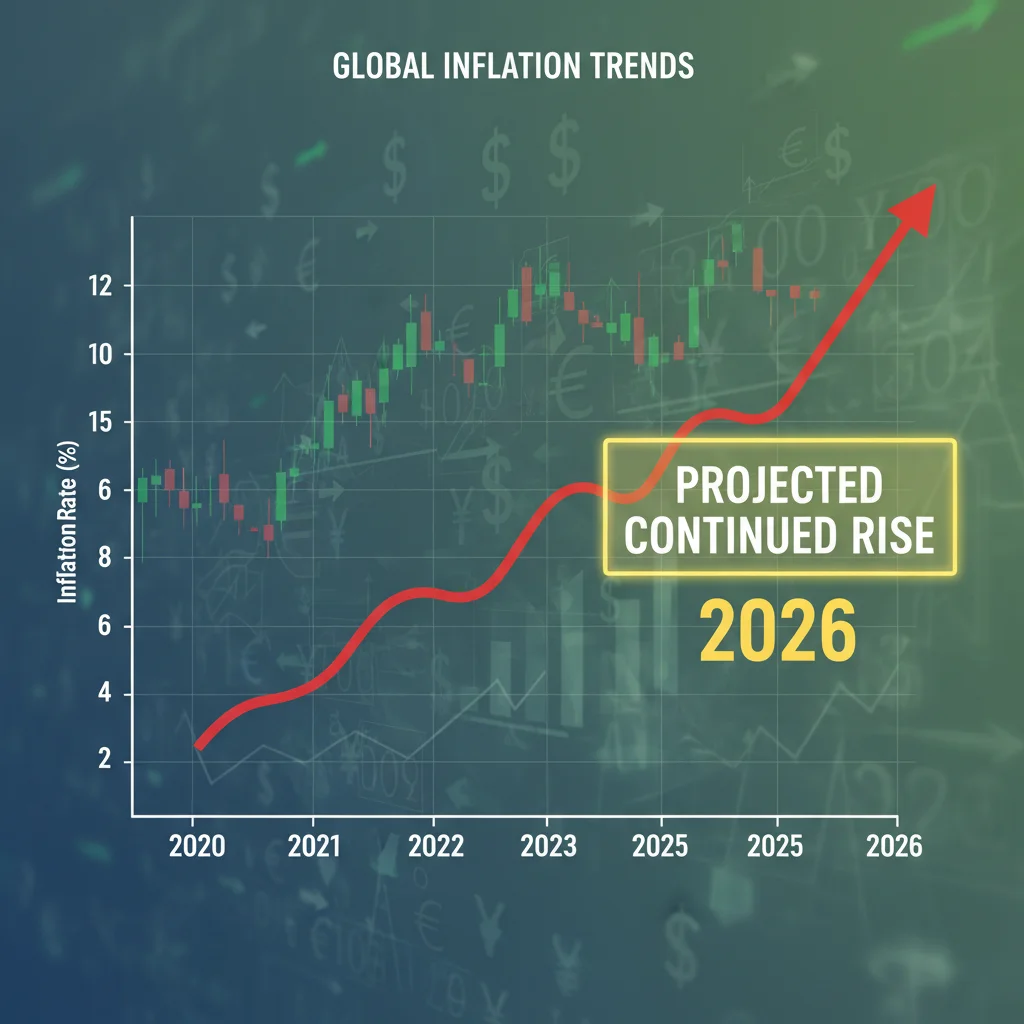
L’inflation, après des décennies de relative stabilité, est revenue en force sur le devant de la scène économique mondiale. Si les pics observés en 2022 et 2023 ont pu être partiellement résorbés, la question est de savoir si en 2026, nous serons face à une inflation structurellement plus élevée que par le passé. Plusieurs facteurs suggèrent que oui.
1.1. Les Chocs d’Offre et la Fragmentation des Chaînes de Valeur
La pandémie de COVID-19 a révélé la fragilité des chaînes d’approvisionnement mondiales. Les confinements, les pénuries de main-d’œuvre et les tensions géopolitiques ont entraîné des ruptures d’approvisionnement et des augmentations de coûts qui se sont répercutées sur les prix finaux. En 2026, bien que la situation se soit stabilisée, la tendance à la relocalisation ou à la diversification des fournisseurs, souvent plus coûteuse, pourrait maintenir une pression inflationniste. Les entreprises cherchent à sécuriser leurs approvisionnements, quitte à payer plus cher, et ces coûts sont inévitablement transférés aux consommateurs.
1.2. La Transition Écologique et son Coût
La décarbonation de l’économie est une nécessité, mais elle a un coût. Les investissements massifs dans les énergies renouvelables, l’adaptation des industries, la transformation des transports et du bâtiment génèrent des dépenses importantes. Ces coûts peuvent se traduire par des taxes carbone, des normes environnementales plus strictes (et donc plus chères à respecter), et une augmentation du prix de certains biens et services. En 2026, l’accélération de cette transition, poussée par les objectifs climatiques, pourrait être un facteur inflationniste non négligeable, impactant directement le coût de la vie en 2026 pour tous les ménages.
1.3. Les Pressions Salariales
Face à l’inflation et aux pénuries de main-d’œuvre dans certains secteurs, les revendications salariales sont de plus en plus fortes. Une augmentation généralisée des salaires, si elle n’est pas compensée par des gains de productivité équivalents, peut alimenter une spirale prix-salaires. En 2026, avec un marché du travail potentiellement tendu dans certains métiers, les entreprises pourraient être contraintes d’augmenter les rémunérations, ce qui se répercuterait sur leurs coûts de production et, in fine, sur les prix à la consommation.
1.4. L’Impact sur le Pouvoir d’Achat
Une inflation persistante érode le pouvoir d’achat si les salaires n’augmentent pas au même rythme. Cela signifie que pour le même revenu, les ménages pourront acheter moins de biens et services. Les catégories les plus vulnérables, dont le budget est majoritairement alloué aux dépenses contraintes (alimentation, logement, énergie), seront les plus touchées. Anticiper ce phénomène en 2026 est crucial pour la gestion budgétaire des familles.
2. L’Énergie : Une Variable Toujours Incontrôlable pour le Coût Vie 2026
Le secteur de l’énergie a été le principal moteur de l’inflation ces dernières années. La dépendance aux énergies fossiles, les tensions géopolitiques et les défis de la transition énergétique rendent les prix de l’énergie particulièrement volatils. En 2026, cette volatilité est susceptible de persister, voire de s’accentuer.
2.1. La Géopolitique et les Marchés du Pétrole et du Gaz
Les conflits internationaux et les décisions des grands pays producteurs de pétrole et de gaz ont un impact direct et immédiat sur les cours mondiaux. Toute nouvelle tension géopolitique majeure en 2026 pourrait entraîner une flambée des prix du baril de pétrole ou du gaz naturel, avec des répercussions directes sur les prix à la pompe, les factures de chauffage et, par ricochet, sur le coût de transport de tous les biens. Le coût de la vie en 2026 sera intrinsèquement lié à cette stabilité géopolitique, ou son absence.
2.2. La Production Nucléaire et les Énergies Renouvelables
En France, la production d’électricité est fortement dépendante du parc nucléaire. Les programmes de maintenance et de rénovation, ainsi que le calendrier de construction de nouveaux réacteurs (EPR), auront un impact sur la disponibilité et le coût de l’électricité. Parallèlement, l’intégration croissante des énergies renouvelables, bien que bénéfique à long terme, peut créer des défis de stabilité du réseau et nécessiter des investissements coûteux en infrastructures, dont le financement sera répercuté sur les consommateurs.
2.3. Les Aides et Tarifs Réglementés
Les boucliers tarifaires et autres aides gouvernementales ont permis de contenir l’envolée des prix de l’énergie pour les ménages. Cependant, ces mesures ont un coût pour les finances publiques. En 2026, la question de leur maintien ou de leur ajustement se posera. Une suppression ou une réduction de ces aides pourrait entraîner une augmentation brutale des factures d’énergie, pesant lourdement sur le budget des ménages et accentuant le coût vie 2026.
2.4. L’Impact sur les Dépenses Quotidiennes
L’énergie est une dépense contrainte pour tous les ménages. Qu’il s’agisse de se chauffer, de se déplacer ou d’alimenter ses appareils électriques, les hausses de prix sont inévitables. Les ménages avec des logements mal isolés ou dépendants de leur voiture pour se rendre au travail seront particulièrement vulnérables à ces augmentations. La maîtrise de sa consommation énergétique et l’investissement dans des solutions plus sobres seront des leviers essentiels pour faire face à cette tendance.
3. La Crise du Logement : Un Poids Croissant sur le Budget des Français
Le logement représente le premier poste de dépense pour la majorité des ménages français. La situation actuelle, caractérisée par une offre insuffisante et une demande soutenue, laisse présager une intensification de la crise en 2026.
3.1. La Pénurie de Logements et la Hausse des Prix
Dans de nombreuses grandes villes et zones tendues, l’offre de logements neufs ne parvient pas à suivre le rythme de la demande. Les freins à la construction sont multiples : complexité des démarches administratives, coût du foncier, normes environnementales toujours plus exigeantes. Cette pénurie structurelle entraîne une augmentation constante des prix à l’achat et des loyers. En 2026, cette tendance devrait se poursuivre, rendant l’accès au logement toujours plus difficile, particulièrement pour les jeunes et les ménages modestes. Le coût de la vie en 2026 sera fortement influencé par cette dynamique immobilière.
3.2. La Hausse des Taux d’Intérêt
Après une période de taux historiquement bas, les taux d’intérêt des crédits immobiliers ont fortement augmenté. Bien que les taux aient pu se stabiliser ou légèrement baisser, ils restent à des niveaux bien supérieurs à ceux d’il y a quelques années. Cela rend l’accès à la propriété plus coûteux, car les mensualités de remboursement sont plus élevées. Pour les primo-accédants, cela signifie des capacités d’emprunt réduites et un effort financier plus important, ce qui a un impact direct sur le budget global et le pouvoir d’achat disponible pour d’autres dépenses.
3.3. Les Coûts Annexes du Logement
Au-delà du loyer ou des mensualités de crédit, le logement génère de nombreux coûts annexes qui sont également soumis à l’inflation. Les charges de copropriété, les taxes foncières et d’habitation (pour ceux qui la paient encore), les assurances, et les coûts d’entretien et de réparation sont tous en augmentation. De plus, la rénovation énergétique des logements, bien que nécessaire, représente un investissement lourd pour de nombreux propriétaires, même avec les aides existantes. Ces coûts additionnels contribuent à alourdir le poids du logement dans le budget des ménages en 2026.
3.4. L’Impact sur la Mobilité et l’Épargne
La difficulté d’accéder à un logement abordable peut avoir des conséquences sur la mobilité géographique des travailleurs, limitant leur capacité à se rapprocher des bassins d’emploi. De plus, un budget logement trop contraint réduit considérablement la capacité d’épargne des ménages, les rendant plus vulnérables aux imprévus et moins aptes à investir pour l’avenir. La crise du logement est donc un facteur majeur du coût vie 2026.
Stratégies pour Gérer le Coût de la Vie en 2026
Face à ces tendances, il est essentiel d’adopter une approche proactive pour préserver son pouvoir d’achat. Voici quelques pistes :
4.1. Maîtrise Budgétaire et Suivi des Dépenses
La première étape est de bien connaître ses dépenses. Un suivi rigoureux de son budget permet d’identifier les postes où des économies sont possibles. Utiliser des applications de gestion budgétaire ou des tableaux de bord peut s’avérer très utile. L’objectif est de distinguer les dépenses contraintes des dépenses variables et d’optimiser ces dernières.
4.2. Optimisation des Contrats et Négociation
Que ce soit pour l’énergie, les assurances, les télécommunications ou les services bancaires, il est crucial de comparer régulièrement les offres et de ne pas hésiter à changer de fournisseur ou à négocier les tarifs. La concurrence est souvent un levier pour obtenir de meilleures conditions et réduire son coût de la vie en 2026.
4.3. Investissement dans la Sobriété Énergétique
Réduire sa consommation d’énergie est la meilleure façon de maîtriser ses factures. Cela passe par des gestes quotidiens (éteindre les lumières, débrancher les appareils en veille) mais aussi par des investissements dans l’isolation du logement, le remplacement d’appareils vétustes par des modèles plus performants, ou l’installation de solutions de chauffage plus économiques. Les aides à la rénovation énergétique peuvent alléger le coût initial de ces investissements.
4.4. Diversification des Revenus et Développement des Compétences
Dans un contexte d’inflation, augmenter ses revenus est une stratégie efficace. Cela peut passer par la recherche d’opportunités professionnelles mieux rémunérées, le développement de compétences complémentaires, ou l’exploration de sources de revenus additionnelles (activités indépendantes, investissements). Une meilleure rémunération est un rempart contre la hausse du coût vie 2026.
4.5. Consommation Intelligente et Antigaspi
Adopter une consommation plus raisonnée peut générer des économies substantielles. Acheter en vrac, privilégier les produits de saison et locaux, cuisiner davantage, réduire le gaspillage alimentaire, réparer plutôt que jeter, ou acheter d’occasion sont autant de pratiques qui contribuent à réduire les dépenses quotidiennes. La consommation collaborative et le partage de biens et services peuvent également être des solutions.
4.6. Préparation et Épargne de Précaution
Disposer d’une épargne de précaution est essentiel pour faire face aux imprévus (panne de voiture, réparation urgente, etc.) sans avoir à s’endetter. Dans un contexte économique incertain, cette épargne agit comme un matelas de sécurité et permet de mieux absorber les chocs liés à l’augmentation du coût de la vie en 2026.
Conclusion : Naviguer dans les Eaux Économiques de 2026
Le coût de la vie en 2026 en France sera sans aucun doute influencé par une combinaison complexe de facteurs économiques mondiaux et nationaux. L’inflation persistante, la volatilité des prix de l’énergie et la crise structurelle du logement sont les trois tendances majeures qui exigeront une vigilance accrue de la part des ménages. Il est impératif de se préparer à un environnement où chaque euro compte.
Cependant, cette période n’est pas sans opportunités. Elle pousse à l’innovation, à une consommation plus consciente et à une meilleure gestion de ses finances personnelles. En adoptant des stratégies avisées, en optimisant ses dépenses, en investissant dans la sobriété énergétique et en cherchant à diversifier ses sources de revenus, les ménages français peuvent atténuer l’impact de ces défis et préserver, voire améliorer, leur qualité de vie. Le chemin vers 2026 sera semé d’embûches, mais avec une bonne préparation, il est possible de naviguer ces eaux économiques avec plus de sérénité.
Restez informés, adaptez vos habitudes et préparez-vous à faire face à un coût vie 2026 en constante évolution. La résilience financière des ménages sera la clé pour surmonter ces défis.
Matheus Neiva est diplômé en communication et spécialisé en marketing numérique. En tant que rédacteur, il se consacre à la recherche et à la création de contenus informatifs, cherchant toujours à transmettre des informations de manière claire et précise au public.